スイスフランショックの真相と教訓|わずか数分で破滅を招いた理由
為替市場の歴史において、最も凄惨な爪痕を残した事件として今なお語り継がれるのが「スイスフランショック」です。普段はボラティリティが比較的穏やかな先進国通貨が、予告なしに数分間で40%近くも急騰するという、金融工学の前提すら根底から覆す異常事態が発生しました。
相場に絶対はないという冷徹な教訓を投資家に刻み込んだあの日から年月が経過した2026年現在においても、その構造的背景やリスク管理の失敗事例は、為替取引における最大のケーススタディとして色褪せていません。数千万円規模の負債を突如として背負わされた個人投資家の悲劇、名門FX業者の瞬時の破綻、そして市場から流動性が完全に消失した現場の真実を、金融ジャーナリズムの視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行による電撃的なユーロスイスフラン下限撤廃の声明により、わずか20分足らずでフランが対ユーロで最大41%暴騰した。
- 要点2:相場が一瞬で真空状態となったため「ロスカット不成立」が多発し、預託証拠金を遥かに超える追証・借金地獄と大手FX業者アルパリの破綻を引き起こした。
- 要点3:介入依存の相場や「ストップロスがあるから安全」という慢心がいかに脆いかを暴き、2026年の現行トレード環境においても最強のリスク管理の教科書となっている。
【2015年1月15日】わずか数分で阿鼻叫喚となったスイスフランショックの経緯まとめ
時計の針を2015年1月15日の日本時間午後6時30分(現地時間午前10時30分)に戻します。当時、為替市場は欧州中央銀行(ECB)による国債買い入れプログラムの導入観測に揺れていましたが、スイス市場そのものは極めて平穏な取引が続いていました。
しかし、その平穏は一枚の短いプレスリリースによって粉々に打ち砕かれます。スイスの中央銀行であるスイス国立銀行(SNB)が突如として、2011年9月から3年4カ月にわたって維持し続けてきた「1ユーロ=1.20スイスフラン」の防衛ライン、すなわちユーロスイスフラン下限撤廃を発表したのです。
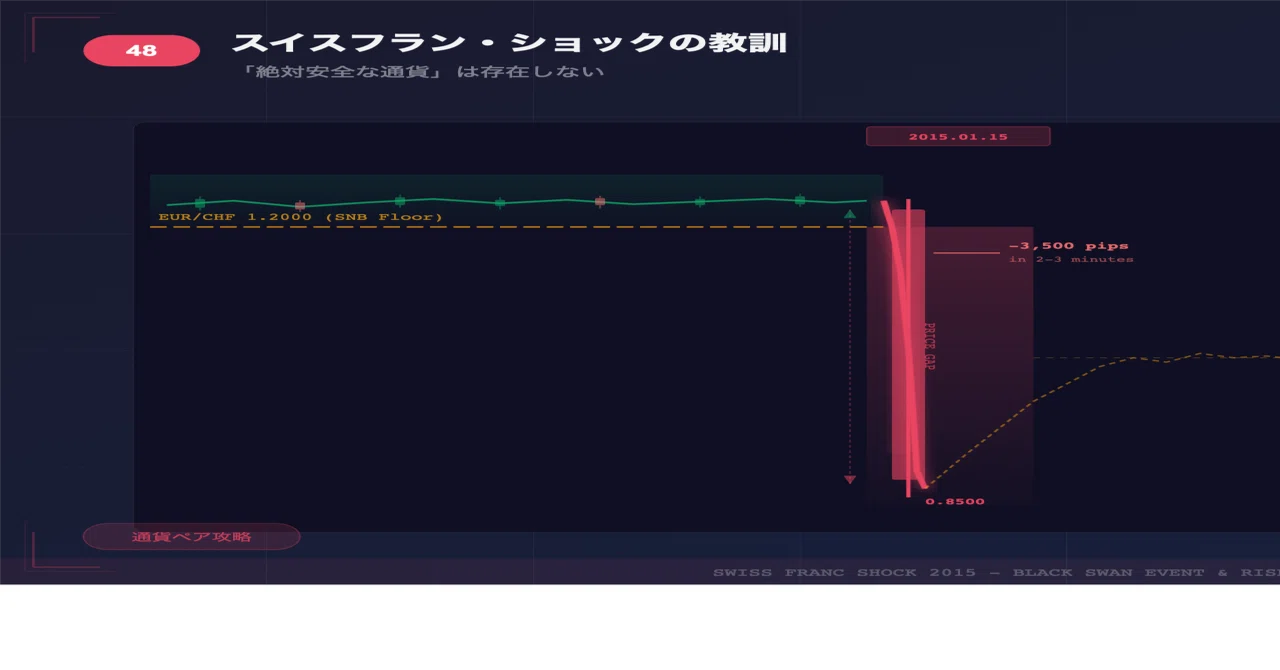
声明が流れた瞬間、スイスフランショック チャートは誰も見たことのない垂直落下を描きました。下限とされていた1.2000フランを一瞬で割り込むと、買い手が市場から完全に蒸発。レートは1.10、1.00、0.90と節目を無視してフリーフォールを続け、わずか十数分の間に一時0.70フラン台まで急落(スイスフランは急騰)しました。対日本円でも、1スイスフラン=115円前後で推移していたレートが、瞬時に160円台を突破する狂乱の暴騰を見せ、ディーリングルームと世界中の個人投資家のモニター前は一瞬で静寂から絶叫へと一変しました。これがスイスフランショック 経緯まとめの原点となる数分間の全貌です。

一体なぜ起きたのか?スイス国立銀行がユーロ防衛ラインを破棄した決定的理由
なぜスイスの中央銀行は、市場関係者への事前シグナルを一切送ることなく、劇薬とも言える政策撤廃に踏み切ったのでしょうか。スイスフランショックの理由を紐解く鍵は、当時の欧州経済危機とスイス国内の財政的限界にあります。
当時、ギリシャ危機を発端とするユーロ圏の信用不安から逃れるため、国際的な逃避資金が安全資産とみなされていたスイスフランに殺到していました。放置すればフラン高が進み、輸出産業に壊滅的な打撃を与えるため、スイス中銀は「1ユーロ=1.20フランを下回らせない」と宣言し、無制限のユーロ買い・フラン売り介入を続けていたのです。
しかし、2015年初頭、事態は持続不可能な段階へ達していました。欧州中央銀行(ECB)の大規模な量的緩和が確実視されるなか、防衛ラインを死守し続ければ、スイス中銀は天文学的な規模のユーロを買い支え続けなければならなくなります。実際、スイス中銀の保有する外貨準備高はスイスのGDP比で80%近くにまで膨張していました。
「このまま防衛ラインを維持すれば、中央銀行のバランスシートが制御不能なまでに悪化し、通貨スイスフランの信認そのものが失墜する」――当時のジョーダン総裁率いるスイス中銀幹部は、市場を欺く形でのサプライズ撤廃以外に撤退の手順はないと判断しました。わずか数日前まで「上限防衛は揺るぎない」と公言していた中央銀行による電撃的な手のひら返しが、金融史に残る惨劇の引き金を引いたのです。
【データで見る激震】レート急変と相場への影響を徹底比較
この事件がなぜ「異常」と形容されるのか、客観的な数値データと主要市場への影響を比較整理すると、その破壊力の凄まじさが浮き彫りになります。
| 比較指標 | スイスフランショック時の記録 | 平時(通常時)の市場基準 | 市場・制度への実質的インパクト |
|---|---|---|---|
| ユーロ/スイスの変動幅 | 1.2000 → 一時0.7000近辺(約41%暴落) | 1日の変動率は通常0.5%〜1.0%未満 | 中央銀行の防衛ライン完全崩壊、価格形成機能の停止 |
| スイスフラン/円の急騰 | 約115円 → 一時160円超(瞬間で+45円幅) | 1日あたり数十銭〜1円程度の値動き | 円建てフラン売りポジションが壊滅的打撃を被る |
| インターバンクのスプレッド | 提示不能(数百〜数千pipsの開き、レート配信停止) | 1〜3pips前後で安定提示 | 銀行間取引が成立せず、個人口座の強制決済不能に |
| 金融機関・ブローカーの破綻 | 英国大手アルパリ破綻、米FXCMが巨額救済融資 | 通常業務における債務超過リスクは極小 | 顧客のマイナス残高を業者が回収できず即死 |
| 国内個人の未収金(金融先物取引業協会) | 未収金発生件数1,000件超、総額数十億円 | 証拠金規制下で通常はほぼ0件推移 | ゼロカットがない国内FX特有の「借金地獄」が顕在化 |
【実態検証】ロスカット不成立の地獄絵図|追証・借金とアルパリ破綻の全貌
ショックの発生直後、SNSや5ちゃんねる(旧2ちゃんねる)の投資系掲示板には、血の気が引くような書き込みが秒刻みで投稿されました。「口座残高がマイナス3,000万円になった」「自宅を売却するしかないのか」といった投稿は、決して誇張ではなく現実の出来事でした。
なぜこれほどのスイスフランショック FX被害が発生したのか。その核心にあるのがロスカット不成立です。
FX取引では、証拠金維持率が一定水準を下回ると自動的に反対売買を行う「強制ロスカット制度」が存在します。多くの投資家は「最悪でも口座に入れた資金がゼロになるだけで済む」と盲信していました。しかし、システムが損切り注文を発注しても、取引の相手方となる金融機関(リクイディティ・プロバイダー)が買い注文を提示できず、相場が真空状態に陥っていたため約定できませんでした。
結果として、注文は1.20近辺ではなく、レートが垂直落下した遥か下の0.90や0.80といった異常値で約定することになりました。預けていた証拠金は一瞬で吹き飛び、莫大なスイスフランショック 追証が発生。一介の会社員や主婦が、ある日突然、数百万から数千万円のスイスフランショック 借金を抱える事態に追い込まれたのです。
被害は個人投資家だけに留まりませんでした。顧客が負った巨額のマイナス残高を回収できないリスクに直面したのがFXブローカーです。英国の大手FXブローカーであったアルパリ(Alpari UK)は、顧客の損失が同社の自己資本を遥かに上回り、事件発生の翌日には経営破綻を申請するアルパリ破綻という激震走る結末を迎えました。世界最大手の一角だった米FXCMも2億ドル以上の損失を計上し、大手金融機関からの緊急支援がなければ倒産寸前というところまで追い詰められました。
一般に知られていない盲点とネットの誤解|「強制ロスカット=安全」の崩壊
スイスフランショックを巡っては、ネット上やコミュニティ内でいくつかの重大な誤解が今なお散見されます。それらを正しく是正しておくことは、これからの為替トレードにおける致命的な過ちを防ぐために不可欠です。
誤解1:「スイス中銀が守っているから下限の1.20は鉄壁」という思い込み
事件前、多くのトレーダーが「1.2005あたりでユーロ買い・フラン売りを仕込み、1.1990に逆指値を入れればリスクほぼゼロでスワップポイントを稼げる」という低リスクを装ったハイレバレッジ取引に手を出していました。しかし、中央銀行が設定する「防衛ライン」は、経済の歪みを先送りにしている圧力鍋のフタに過ぎません。外圧が限界に達した瞬間にフタが外れ、爆発的なエネルギーが放出されるという金融の力学を市場参加者は見落としていたのです。
誤解2:「逆指値注文(ストップロス)を入れておけば安心」という過信
「自分は損切り設定をしていたから大丈夫」という理屈は、流動性が存在する市場でしか成立しません。スイスフランショックのように買い気配・売り気配そのものが蒸発する「ブラック・スワン」の状況下では、スリッページが数百pips規模で発生します。逆指値注文はあくまで「その価格に達したら成行注文を出す」トリガーに過ぎず、その指定価格での約定を保証するものではないという冷酷な現実を、多くの投資家が資産を失って初めて思い知らされました。

スイスフランの現在レートと2026年現在の市場環境|安全通貨神話の今
あの大惨事から11年が経過した現在、スイスフランを取り巻く為替環境はどのような局面を迎えているのでしょうか。
スイスフランの現在レートを見ると、ユーロ/スイスフランは0.90フラン台前半から半ばを推移しており、かつてスイス中銀が死守しようとした1.20フランという水準には二度と戻っていません。一方の対円市場(スイスフラン/円)では、世界的なインフレと日銀の政策転換スピードの緩慢さ、そしてスイスフランが持つ「実質実効為替レートの強さ」から、ショック当時の高値を遥かに上回る170円〜180円台という歴史的な超円安・フラン高水準で取引される場面が定着しています。
現在、スイス中銀はかつてのような「固定ラインの維持」という硬直的な政策を完全に放棄し、機動的な為替介入と金利調整を組み合わせた柔軟な政策運営へ舵を切っています。しかし、国際情勢の緊迫化や地政学リスクが高まるたびにスイスフランへ資本が逃避する「安全通貨」としての本質は変わっておらず、急激なボラティリティの再発リスクは依然としてくすぶり続けています。
【プロの結論】相場のブラック・スワンから資産を守る判断基準
行動経済学や金融心理学の観点からスイスフランショックを分析すると、人間が抱く「確証バイアス(権威ある中央銀行が守ると言っているから大丈夫)」と「正常性バイアス(これまでのルールが明日も続くはずだ)」がいかに資産形成を破壊するかが痛烈に理解できます。
為替市場で生き残るための、実践的な判断基準は次の通りです。
- 危険度大(今すぐ取引を見直すべき人):中央銀行の介入や特定レンジに依存した取引を好む人、レバレッジ上限近くまでポジションを傾けている人、「ロスカットがあるからマイナスにはならない」と信じている人。
- 生存率高(激変期でも生き残れる人):最悪の流動性枯渇を想定しレバレッジを低倍率(3〜5倍以下)に抑えている人、ペッグ通貨(固定相場制や上限・下限付き通貨)の歪みを見抜いてアンワインド(巻き戻し)側に回るリスク感性を持つ人。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックで個人投資家はどのくらいの追証(借金)を背負ったのか?
A1:日本国内のFX業者を通じて取引していた個人投資家全体で、一般社団法人金融先物取引業協会の集計によると総額約30億円超の未収金(預託証拠金を超えた損失)が発生しました。個人の事例では、数千万円から1億円超の追証を突然請求され、自己破産を申し立てるケースが相次ぎました。
Q2:なぜ逆指値(ストップロス)注文を出していたのに約定しなかったのか?
A2:逆指値注文は「指定レートに達した時点で成行注文を市場に出す」仕組みです。事件発生時は買い手が完全に消失したため、指定したレートの近辺で取引が成立せず、注文が約定したのは相場が数千pips暴落してようやく買い手が現れた水準でした。この「スリッページ」によって、意図しない超大損が発生しました。
Q3:海外FX業者の「ゼロカットシステム」は機能したのか?
A3:ゼロカット(追証なし制度)を採用していた海外ブローカーの多くは顧客のマイナス残高を帳消しにしました。しかし、前述のアルパリUKのように、ブローカー自体が顧客のマイナス分を背負いきれずに倒産してしまったケースでは、預けていた元本すら凍結・回収困難になるという別次元の被害が発生しました。
まとめ:相場に「絶対」はないという鉄則を胸に刻む
スイスフランショックが私たちに遺した最大の教訓は、国家機関や中央銀行の発表であっても「相場における絶対の保証にはならない」という冷厳な事実です。市場が歪みを生み出し、中央銀行がそれを力技で抑え込んでいる時ほど、歪みが解放されたときの破壊力は致命的なものになります。
2026年の為替市場においても、新たな地政学リスクや各国の金融政策の不均衡が常に潜んでいます。画面の向こうにある流動性は、危機の瞬間にいつでも「ゼロ」になり得るという前提を忘れず、過度なレバレッジを排した堅牢な資金管理を徹底することこそが、相場で生き残り続けるための唯一の盾となります。 (出典: スイス フラン ショック(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
