住民税非課税世帯に潜む富裕層の謎|資産数億円でも給付金が出る理由
物価高対策として政府から度々支給される住民税非課税世帯向けの給付金。しかし、ニュースのコメント欄やSNSの現場取材では「高級外車に乗る地主の高齢者が10万円を受け取っていた」「数千万円の金融資産を持つFIRE達成者が堂々と非課税特権を享受している」といった怒りや戸惑いの声が後を絶ちません。生活困窮者を救済するための公的支援が、なぜ十分な資産を持つ人々の手元に届いてしまうのでしょうか。
世間を騒がせる「金持ち非課税世帯」の存在は、決して都市伝説や違法行為の産物ではありません。現行の日本の税制と社会保障制度に構造的な隙間が存在するからこそ起きている合法的な現実です。フローの所得とストックの資産を巡る制度の盲点、そして公平化に向けた最新の議論まで、その驚くべきからくりと真相を深層取材から浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税の判定は「前年の所得(フロー)」のみで行われ、保有する預貯金や不動産といった「資産(ストック)」は一切問われない。
- 要点2:公的年金等控除の手厚さや金融所得の課税方式により、数億円の資産を持つ高齢者やFIRE層が合法的に非課税世帯へ滑り込んでいる。
- 要点3:給付金の不公平感を是正すべくマイナンバーを活用した資産把握が議論されるものの、行政コストや法的な壁が残り抜本的解決には至っていない。
【制度の盲点】なぜ資産数億円でも「住民税非課税世帯」になれるのか?
「億単位の豪邸に住み、潤沢な預貯金を持っているのに給付金の対象になる」という現象を聞くと、多くの人は不正受給を疑うかもしれません。しかし、金持ち非課税の理由と真相を紐解くと、地方税法が定める極めてシンプルなルールに行き着きます。住民税の課税・非課税の判定において、保有資産の多寡を測る「資産要件」が存在しないという決定的な盲点です。
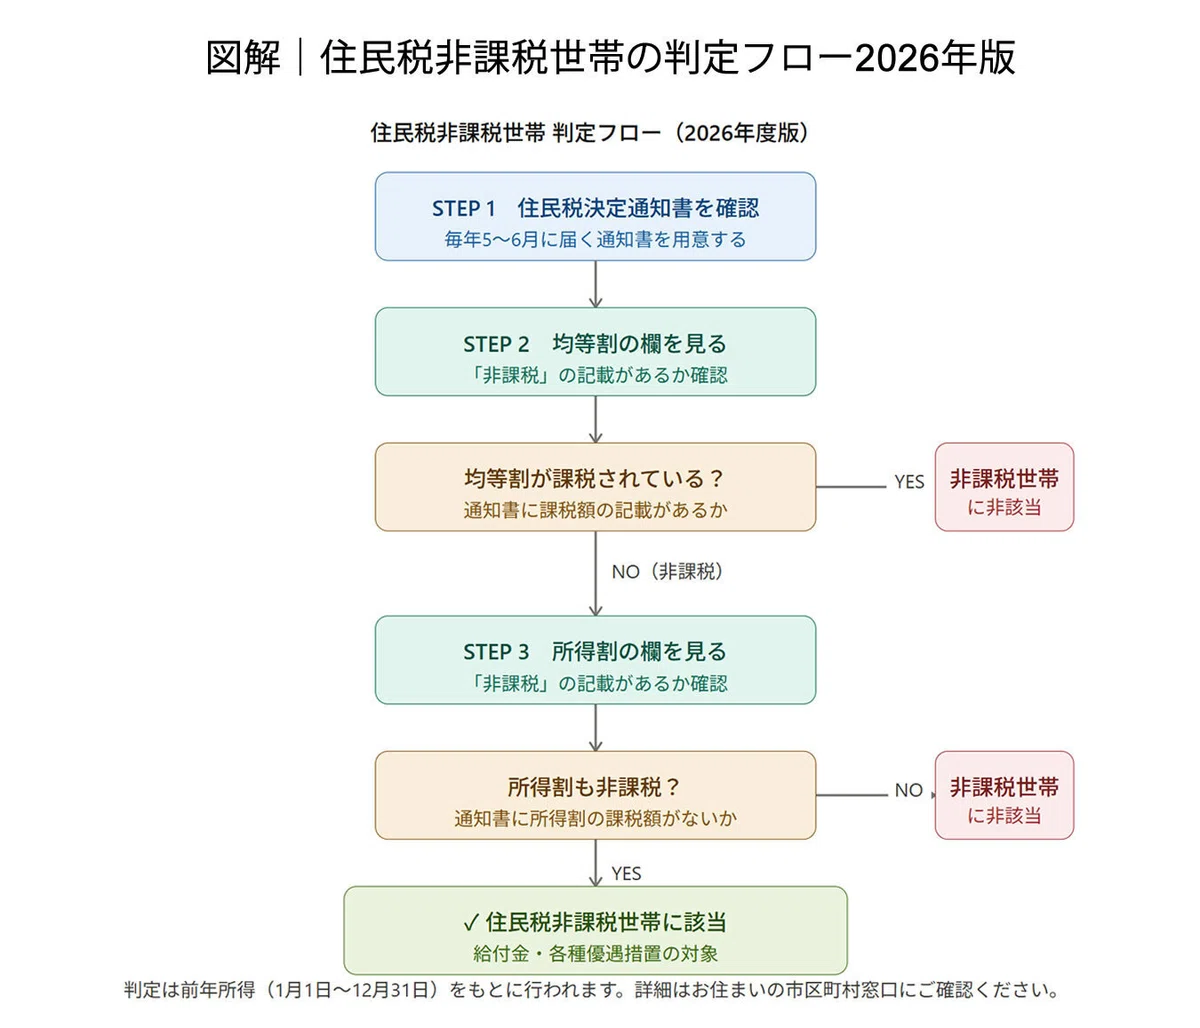
住民税は、地域社会の費用を広く分担する「均等割」と、前年の所得金額に応じて負担する「所得割」の2階建て構造になっています。一般的に住民税非課税世帯と呼ばれるのは、この均等割と所得割の双方が免除されている世帯を指します。ここで審査されるのは、あくまで前年1月1日から12月31日までの1年間にどれだけの「所得(フロー)」が生じたかという点だけです。
たとえ銀行口座に3億円の預金があろうと、評価額数億円の都内一等地の土地を所有していようと、その年に基準を超える現金収入(所得)が発生していなければ、税法上は完全に「住民税非課税」の基準を満たします。生活困窮の度合いをストック(蓄え)ではなくフロー(毎年の稼ぎ)だけで判定している点に、一般市民の感覚と乖離した巨大な歪みが生じています。

年金生活者非課税のからくり|高齢者富裕層が量産される税制の構造
この制度の恩恵を最も大規模に受けているのが高齢者層です。厚生労働省や総務省の関連統計を検証すると、全国の住民税非課税世帯のうち約7割から8割を65歳以上の高齢者世帯が占めている実態が浮かび上がります。そしてその中には、長年の勤労で築いた退職金や相続資産を抱えた「隠れ富裕層」が数多く含まれています。
高齢者が非課税になりやすい背景には、現役世代に比べて圧倒的に手厚い公的年金等控除の存在があります。東京都23区などの一般的な都市部(1級地)における単身者の住民税非課税世帯の年収目安を比較すると、その差は歴然です。
- 現役世代(給与所得者・単身):年収約100万円以下で非課税
- 65歳以上の年金受給者(単身):年収約155万円以下で非課税
- 65歳以上の夫婦世帯(配偶者を扶養):合計年収約211万円以下で非課税
例えば、現役時代に大手企業に勤めて数千万円の退職金を受け取り、十分な貯蓄を蓄えた元会社員であっても、受給する厚生年金が月額12万円程度(年額約144万円)であれば、単身の場合でも住民税非課税の条件をあっさりとクリアします。生活のために預貯金を取り崩して優雅に暮らしていても、取り崩した元本は所得としてカウントされません。結果として、高級住宅街で悠々自適に暮らしながら、国からの物価高対策給付金を全額受け取る高齢者富裕層の実態が生み出されています。
【FIRE・資産家】若年層にも広がる「住民税非課税世帯化」の抜け穴
制度の歪みを利用しているのは高齢者だけではありません。近年、ネットコミュニティやSNSを中心に話題となっているのが、株式投資や不動産投資で経済的自立を果たした現役世代、いわゆるFIRE達成者の非課税世帯化という手法です。
数百万円から数千万円の年間生活費を資産運用で賄っている層が、なぜ所得ゼロや非課税枠に収まるのでしょうか。その種明かしは、株式投資信託の取り崩しにおける「元本と利益の割合」や、資産管理法人の活用にあります。投資信託を売却して年間300万円を引き出したとしても、課税対象となるのは値上がりした「売買益部分」のみであり、投資元本部分は所得になりません。売却益が数十万円程度にとどまるようコントロールすれば、合法的に住民税非課税世帯の年収目安の内側に着地できるわけです。
さらに、資産管理会社を設立して個人への役員報酬を低額に抑え、経費や法人資産を生活基盤に充てるスキームを駆使するケースも見られます。法改正によって上場株式の配当所得等に関する課税方式の統一(所得税と住民税の一致)が進められたものの、完全に抜け穴が塞がれたわけではありません。手取りを最大化し、国民健康保険料の減免や給付金の恩恵を狙って意図的に住民税非課税を狙う動きは、資産運用に精通した一部の富裕層の間で合理的な戦略として共有されてしまっています。
【データ徹底比較】一般世帯・生活保護・富裕層非課税世帯の決定的な違い
一般の勤労世帯、生活困窮者向けの公的扶助である生活保護、そして問題視される富裕層の非課税世帯は、行政上どのように扱われているのでしょうか。その審査基準と実態を比較表にまとめました。
| 項目 | 一般の現役勤労世帯 | 生活保護受給世帯 | 資産を持つ住民税非課税世帯 |
|---|---|---|---|
| 所得の要件(フロー) | 課税基準を上回る給与収入 | 最低生活費を下回る収入 | 基準以下の年金・低所得(非課税枠内) |
| 資産要件の有無(ストック) | 問われない(全額課税) | 極めて厳格に制限(預貯金・車・持ち家の処分が原則) | 一切問われない(数億円の資産保有も可能) |
| 預貯金調査の仕組み | 脱税容疑等の税務調査時のみ | 福祉事務所による全銀照会で残高を徹底追跡 | 原則として調査されない |
| 給付金や公的優遇 | 対象外(増税と社会保険料の負担増) | 生活扶助等で保障 | 給付金の対象、国保料減額、医療費窓口上限引き下げ |
| 公平性の評価 | 最大の負担者として不満が蓄積 | 憲法25条に基づく厳格なセーフティネット | 給付金の不公平感の主因(制度のバグ) |
表を見れば明らかなように、同じく公的支援を受ける枠組みでありながら、生活保護と住民税非課税世帯では「資産に対する姿勢」が180度異なります。生活保護では保有資産の売却や預金残高の消費が厳格に求められるのに対し、住民税非課税世帯には資産の制限が一切ありません。この差こそが、現役世代の重い税負担感と強い不公平感に火をつけている根源です。
行政はなぜ資産を調べないのか?預貯金調査の壁とマイナンバーの実態
「それなら給付金を配る前に、自治体が預金残高を調査して富裕層を弾けばいいのではないか」と考えるのは自然です。しかし、行政実務の現場には巨大な壁が立ちはだかっています。
地方自治体の税務課が住民税を賦課する際、照会するのは勤務先からの給与支払報告書や日本年金機構からの公的年金等支払報告書、そして本人の確定申告書です。これらはすべて「フロー情報」です。生活保護の申請審査であれば生活保護法第29条に基づく強力な調査権限を行使して金融機関への全件照会を行いますが、全国数千万世帯を対象とする毎年の住民税判定において、自治体が一世帯ごとの預貯金残高を銀行に照会することは物理的にも法制度的にも不可能です。
近年はマイナンバーによる資産把握の仕組みが進展し、公金受取口座の登録や金融機関でのマイナンバー付番が進められています。しかし、現段階では「行政が保有する預貯金の総残高をリアルタイムで瞬時に把握し、自動で給付対象から除外する」という法体系やシステム運用は実現していません。資産を正確に把握しようとすれば膨大な事務経費と人的リソースを要し、「迅速な経済対策」を旗印に掲げる給付金事業のスピード感と矛盾してしまうジレンマを国は抱えています。

【実態検証】「給付金10万円」に沸く現場と納税者の怒りの声
地方自治体の給付金窓口やネット上の検証取材を進めると、制度の歪みに対する生々しい証言が次々と浮き彫りになります。
都内のある自治体窓口で給付金対応に当たる担当者は、取材に対して次のような苦悩を吐露しました。「申請書類を提出しに来られたご高齢の方が、高級ブランドの服を身にまとい、ご自身で『定期預金が満期になったけれど使い道がない』と世間話をされる場面に遭遇します。しかし、年金の受給額が非課税枠内である以上、自治体としては支給決定を出さざるを得ません。本当に困窮している子育て世代から『なぜ働いて税金を納めている私たちが支援から漏れるのか』と抗議を受けるたび、言葉に詰まります」。
SNSやネット掲示板上でも、「年収450万円の共働き家庭がギリギリの生活を強いられて増税にあえぐ傍らで、実家の資産家祖父母に給付金通知が届くのはモラルハザードではないか」という投稿が何万件も拡散されています。2026年最新給付金制度においても住民税非課税世帯が主な支給対象とされるたび、真面目に働き納税する中間層の納得感は限界に達しつつあります。
【プロの結論】資産要件の導入議論と利用者が直面する社会的リスク
公平化への包囲網と制度改正の現実味
政府の税制調査会や社会保障審議会においても、この「高齢富裕層への給付問題」は最大の論点として取り上げられています。医療保険制度における後期高齢者の窓口負担割合の引き上げや、介護保険における利用料の資産要件(預貯金の上限設定)など、ストックを考慮した見直しは着実に拡大しています。
今後は給付金の給付判定においても、マイナンバーと連携した「預貯金保有額の自己申告義務化」や「一定以上の資産保有者に対する返還請求規定」の創設など、公平化に向けたハードルが引き上げられる可能性が濃厚です。「合法だから何をやっても許される」という時代は確実に終焉へと向かっています。
「非課税世帯化」を狙う人が負うべきリスクと判断基準
資産運用や法人を活用して意図的に非課税世帯を作り出そうとする行為には、目先の給付金や国保料の減額を上回るリスクが潜んでいる点を忘れてはなりません。
- 社会的信用の失墜:確定申告上の所得を意図的に抑え込むと、住宅ローンや不動産ローンの審査、クレジットカードの新規発行において壊滅的な打撃を受けます。
- 税務調査と追徴課税のリスク:法人を使った極端な所得分散や経費処理は、税務署から「租税回避行為」や「仮装隠蔽」とみなされ、重加算税を含めた追徴課税のターゲットになり得ます。
- 将来の年金額の目減り:厚生年金の加入を減らして非課税を維持した場合、将来受け取る年金基礎額が激減し、老後のキャッシュフロー設計を根本から崩しかねません。
制度の仕組みを正しく理解し、節税と脱税の境界線を把握することは重要ですが、給付金目当ての歪な所得調整に走ることは、長期的な資産形成において極めて危険な選択肢となります。
【住民税非課税世帯と金持ち】に関するよくある質問(FAQ)
Q1:預金が数千万円から1億円あっても、住民税非課税世帯なら給付金をもらえるのですか?
A1:もらえます。現行の制度では、住民税の課税・非課税の判定は前年の「所得」のみで行われ、銀行預金や保有株式などの「資産残高」は条件に含まれていません。そのため、所得基準を満たしていれば資産額にかかわらず給付対象となります。
Q2:マイナンバーが普及したのに、なぜ役所は個人の預貯金残高を把握できないのですか?
A2:マイナンバー制度は口座情報の自動集約や一括監視を行う仕組みではないためです。生活保護などの特定調査を除き、自治体には住民全体の預金口座残高を日常的に監視・合算する法的権限やシステム基盤がまだ整備されていないのが実情です。
Q3:FIRE達成者や若者でも、合法的に住民税非課税世帯になることは可能ですか?
A3:理屈の上では可能です。投資の元本取り崩しを中心に生活し、課税対象となる確定所得を各自治体の非課税限度額以下に抑えれば住民税非課税世帯になります。ただし、ローンの審査が通らなくなるなど社会的信用を失う大きなデメリットが存在します。
Q4:2026年以降、資産を持つ非課税世帯に給付金を出さない仕組みは導入されますか?
A4:政府内での議論は加速しています。介護保険施設での補足給付のように「預貯金〇〇万円以上は除外」とする自己申告制の導入や、マイナンバーを活用した資産把握の仕組みづくりが検討されていますが、全給付金への一律適用には法改正と実務上の調整が引き続き課題となっています。
まとめ:制度の過渡期に見つめ直すべき資産と税のあり方
住民税非課税世帯に裕福な人々が存在するという現実は、長年にわたりフローの所得のみに着目して設計されてきた日本の税制・社会保障制度が抱える構造的な欠陥の表れです。少子高齢化が進み、現役世代の負担が限界に達しているいま、ストックの資産を考慮しない画一的な給付金行政に対する世論の視線はかつてなく厳しくなっています。
制度の不備を突いた安易な節税テクニックに惑わされることなく、自身の長期的な信用力と健全な資産形成を最優先に考える姿勢が、これからの時代を生き抜くために最も求められています。 (出典: 住民 税 非課税 世帯 金持ち(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
