年末調整で戻ってくるお金は平均いくら?2026最新の支給時期と計算術
毎年11月から12月にかけて、会社員やパート・アルバイト従業員の間で最大の関心事となるのが「年末調整で戻ってくるお金(還付金)」の行方です。物価高や社会保険料の負担増が家計を直撃する2026年現在、冬のボーナスとは別に振り込まれるこの還付金を、貴重な生活防衛資金として心待ちにしている人は少なくありません。
しかし、いざ明細を開けてみると「同僚は数万円戻ってきたのに、自分はわずか数千円だった」「還付どころか、逆に追加で引かれていた」という悲喜こもごもの声が毎年のように飛び交います。そもそも年末調整の還付金はどのような計算で決まり、いつ手元に届くのか。最新の税制動向や現場のリアルな実態を交えながら、損をしないための核心に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金平均額は約1.5万円〜7万円前後(住宅ローン控除利用者は20万円超のケースも多数)で、主に12月の給与支給日に振り込まれる。
- 要点2:還付金は会社からの臨時ボーナスではなく「毎月の給与から天引きされすぎた所得税の精算金」であり、控除証明書の提出漏れは直接的な金銭的損失につながる。
- 要点3:扶養親族の減少や年収増によっては「還付金ゼロ」や「追加徴収」になる場合もあり、医療費控除やワンストップ特例無効時は確定申告への切り替えが不可欠。
【2026年最新】年末調整で戻ってくるお金は平均いくら?支給時期と計算の仕組みを徹底解説
「年末調整で戻ってくるお金(還付金)は一体いくら?平均額やいつもらえるのか気になる支給時期、知っておくべき計算の仕組みをわかりやすく解説。控除漏れで損をしないための重要ポイントや最新動向を今すぐチェック!」——毎年この時期になると、検索エンジンやSNSではこうした切実な疑問が急増します。結論から言えば、戻ってくる金額は個人の家族構成や加入している保険、住宅ローンの有無によって数千円から数十万円まで劇的な差が生まれます。
民間の家計調査データおよび国税庁が公表している「民間給与実態統計調査」の課税状況を基に推計すると、会社員1人あたりの年末調整還付金平均額は約5万2,000円〜6万8,000円前後となっています。ただし、この「平均値」には住宅ローン控除によって15万円〜30万円以上の高額還付を受ける層が含まれており、全体の数値を大きく引き上げている点に注意が必要です。実態に近い「中央値」で見ると、単身世帯では1万円〜2万5,000円程度、扶養家族がいる世帯では3万円〜6万円程度に収まるケースが一般的です。
また、多くの人が気にする支給時期がいつかという点については、勤務先企業の経理スケジュールによって決まります。日本の企業の約8割以上は12月の給与支給日(12月25日前後)に、基本給と合算する形で還付金を振り込みます。一方で、11月末〜12月上旬の書類回収期限から計算処理が間に合わない大企業や、12月給与が当月払いではなく翌月払いとなっている企業では、翌年1月の給与支給日に持ち越されるケースも珍しくありません。まれに冬の賞与(ボーナス)の明細に組み込まれる会社もあるため、まずは自社の12月給与明細の「差引支給額」や「年末調整還付(または徴収)」の項目を確認することが先決です。
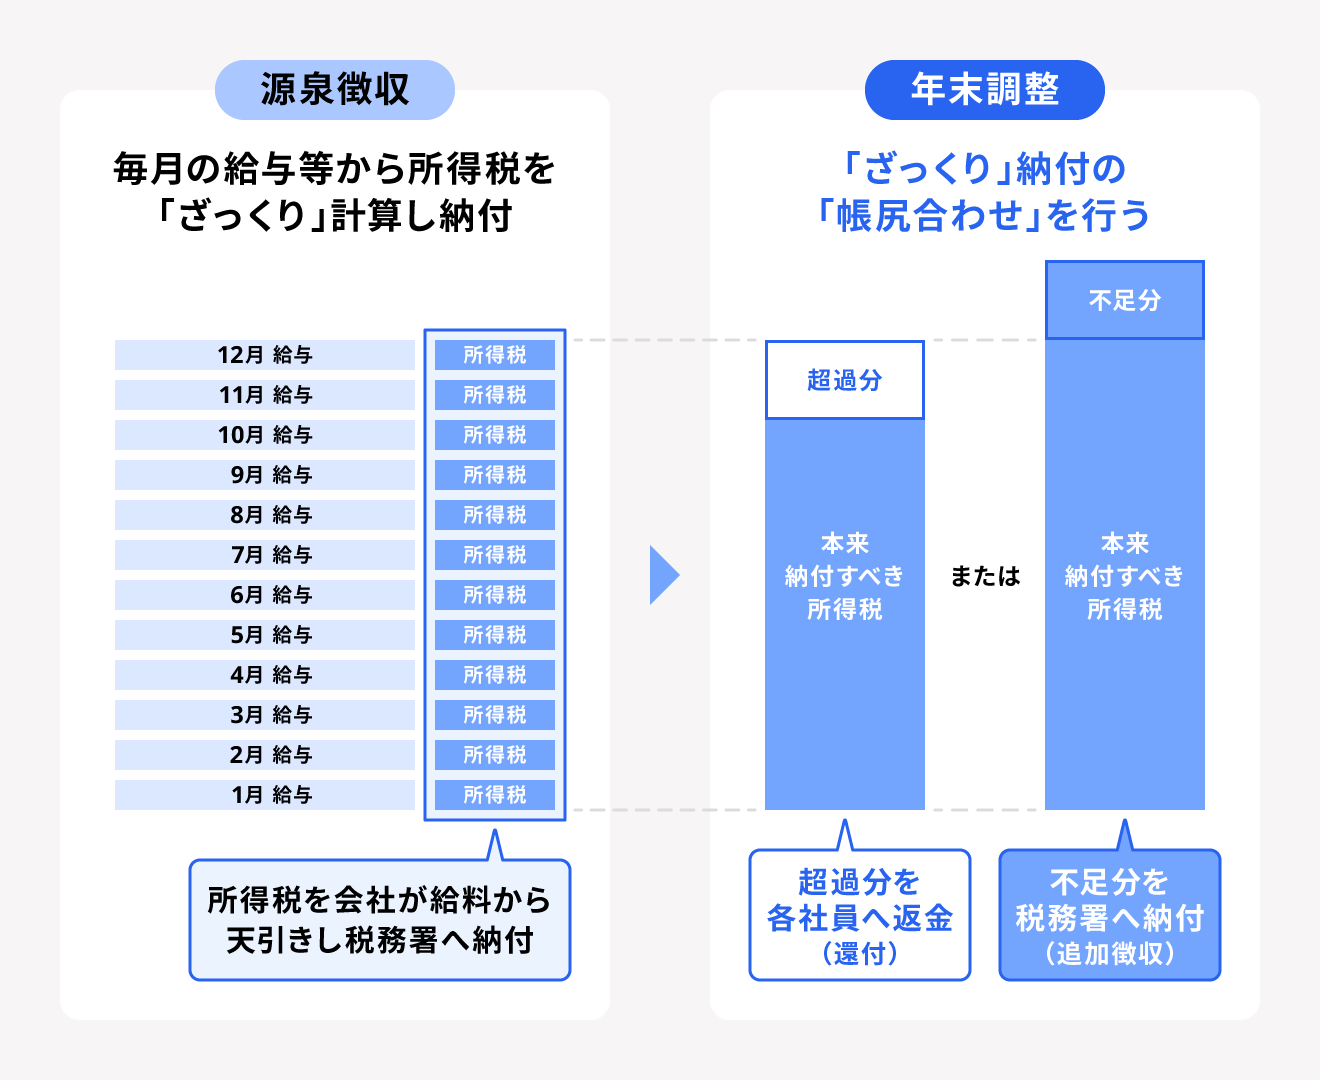
そもそも、なぜお金が戻ってくるのでしょうか。還付金計算方法の基本構造は極めてシンプルです。会社員は毎月の給与やボーナスから、概算の所得税が「源泉徴収」として自動的に天引きされています。この毎月の天引き額は、生命保険料や地震保険料、年の途中で変化した扶養状況などを細かく反映していないため、国税庁の「源泉徴収税額表」に基づき、やや多めに徴収される仕組みになっているのです。
1年間の収入が確定する年末に、各種控除を差し引いた「本来の正しい年税額(所得税および復興特別所得税)」を算出し、すでに1年間で天引きされた「源泉徴収税額の合計」と比較します。【すでに払った源泉徴収税額 − 本来の年税額 = プラスであれば還付】となるのが、年末調整で戻ってくるお金の正体です。
【属性別データ比較】所得税還付シミュレーションと主要控除の還付インパクト
自分には具体的にいくら戻ってくるのか。その目安を把握するために、年収やライフステージ、適用される控除別の所得税還付シミュレーションを比較表にまとめました。基礎控除や給与所得控除の見直し議論が反映された近年の税制環境を踏まえ、標準的なモデルケースを算出しています。
| 属性・モデルケース | 主な適用控除と詳細データ | 還付金の目安・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 単身・独身(年収400万円) | 基礎控除のみ(民間保険未加入・扶養なし) | 約3,000円〜8,000円 | 毎月の源泉徴収の端数調整分のみが戻る水準。節税余地が大きい。 |
| 単身・資産形成層(年収450万円) | 生命保険料控除(最大12万円)+iDeCo掛金(月2万円) | 約3万6,000円〜5万2,000円 | 小規模企業共済等掛金控除(iDeCo)の全額所得控除効果が絶大。 |
| 既婚・子育て世帯(年収600万円) | 配偶者控除(年の途中で申請)+生命保険料・地震保険料控除 | 約4万5,000円〜9万円 | 年の途中で結婚・退職等により配偶者が扶養に入った年は還付額が跳ね上がる。 |
| マイホーム保有層(年収700万円) | 住宅ローン控除(2年目以降・借入残高3,500万円)+各種保険料控除 | 約20万円〜28万円 | 「税額控除」のため年税額から直接差し引かれ、源泉徴収分がほぼ全額還付される。 |
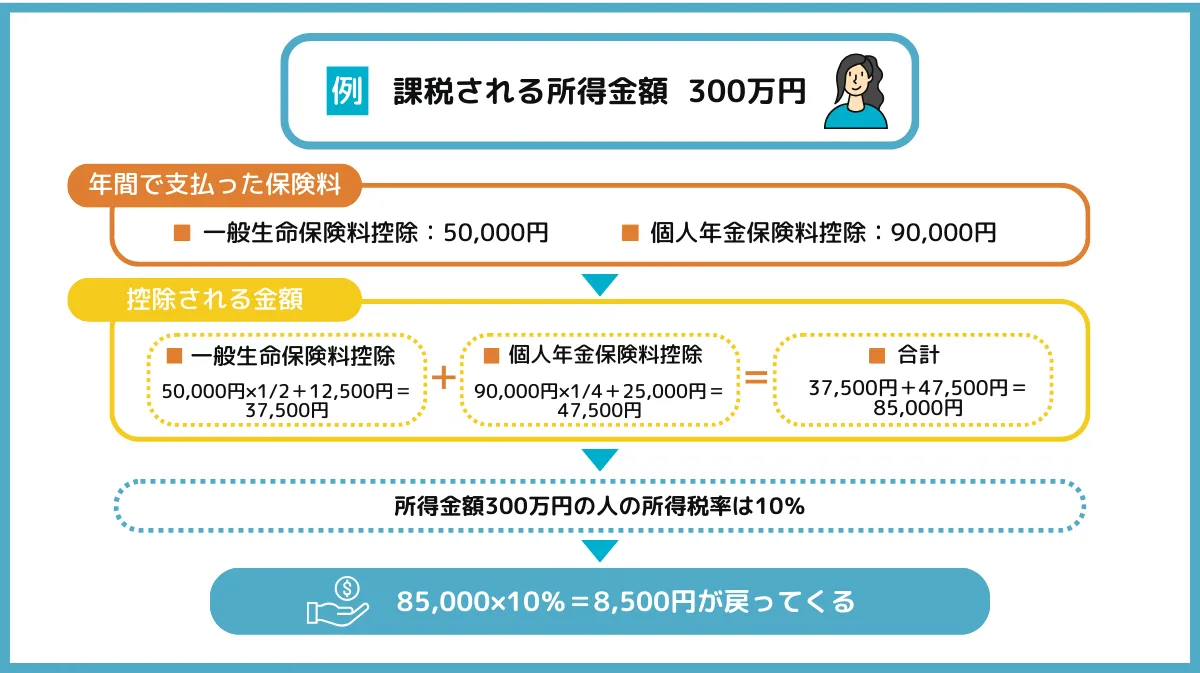
上記の表から明らかなように、還付額を大きく左右するのは「所得控除」と「税額控除」の違いです。多くの会社員が利用する生命保険料控除申告(一般・介護医療・個人年金の3枠で所得税は最大12万円まで控除)や、配偶者の所得要件に応じて最大38万円が差し引かれる配偶者控除(および配偶者特別控除)は「所得控除」にあたります。これは課税対象となる所得金額を減らす仕組みであるため、実際に手元に戻ってくる金額は【控除額 × 自分の所得税率(5%〜45%)】となります。たとえば所得税率10%の人が生命保険料控除を10万円分申告した場合、戻ってくる所得税は約1万円(翌年の住民税減額分を含めればさらに数千円)という計算です。
これに対し、桁違いのインパクトを持つのが住宅ローン控除還付です。住宅借入金等特別控除は、計算された所得税額から直接差し引く「税額控除」であるため、年末のローン残高の0.7%(最大数十万円)がそのまま税金から引き算されます。1年目は確定申告が必須ですが、2年目以降は年末調整で手続きが完結するため、12月の給与口座に20万円以上の大金が振り込まれる最大の要因となっています。
【実態検証】「0円だった」「むしろ引かれた」SNSの生の声と現場目線で見えたリアル
12月下旬の給料日当日、X(旧Twitter)や5ちゃんねる(旧2ちゃんねる)、Yahoo!知恵袋などのコミュニティでは、給与明細を開いた会社員たちのリアルな悲鳴と歓喜が交錯します。
「同期は年末調整で4万円戻ってきたって喜んでるのに、自分の12月給与明細を見たら還付金0円どころか『マイナス3,200円』って書いてある。会社の経理ミスじゃないの?」「控除証明書のハガキを探すのが面倒で白紙で出したら、1円も返ってこなかった」といった書き込みが毎年トレンド入りするほどです。
企業の人事・労務現場を取材すると、従業員側の認識と税制の仕組みとの間に深い溝があることが浮き彫りになります。過去30年にわたり企業の税務調査や給与計算に携わってきたベテラン税理士は、専門誌のインタビューや自著の手記の中で「多くのサラリーマンは年末調整を『会社がくれる歳末キャッシュバックキャンペーン』と錯覚している。しかし実態は1円の狂いも許されない厳格な事後精算であり、面談で追加徴収の理由を説明した途端、顔色を失って言葉を詰まらせる社員を何百人も見てきた」と生々しい現場の告白を残しています。
実際に還付金が戻らない原因や、逆に追加徴収される理由(不足額の徴収)には、明確な法則が存在します。主な要因は以下の4点に集約されます。
- 年収の大幅な増加やボーナスの増額:月々の源泉徴収時に想定されていた税率よりも、年間の合計所得に対する実際の税率区分が上がった場合(例:所得税率が10%から20%へ上昇)、毎月の天引き額では足りなくなり、年末に不足分が追加徴収されます。
- 扶養親族の減少(子どもが就職した・配偶者の収入が増えた):年の途中で大学生の子どもが就職して扶養から外れたり、パートで働く配偶者の年収が壁を超えて配偶者控除の対象外になったりした場合、1月〜秋頃まで「扶養あり」として少なく天引きされていた税金を年末にまとめて返還(追加納税)する必要があります。
- 控除証明書提出の失念・放置:生命保険や地震保険、iDeCo(個人型確定拠出年金)、国民年金保険料などの控除証明書提出を行わなかった場合、当然ながら会社側は控除を計算に入れられず、還付金はほぼ発生しません。
- 毎月の源泉徴収が極めて正確だった:扶養家族の変動がなく、保険料控除などの追加申請もない単身者の場合、毎月天引きされていた概算額と年間の確定税額がほぼ一致するため、還付金は数百円〜0円となります。
自分の計算が正しく行われたかどうかを検証するには、年末調整後に交付される源泉徴収票の見方をマスターしておく必要があります。確認すべきは4つの数字です。一番左上の「支払金額(額面の年収)」、その隣の「給与所得控除後の金額」、さらにその隣の「所得控除の額の合計額」、そして一番右上の「源泉徴収税額(最終的に確定した今年の所得税額)」です。自分が提出した生命保険料や配偶者控除の金額が「所得控除の額の合計額」や下段の摘要欄にしっかり反映されているか、12月給与明細の源泉徴収税額累計と照らし合わせることで、経理上のミスや自身の申告漏れを即座に見抜くことができます。
一般に知られていない盲点とネットの誤解|「還付金が多い=得をしている」という錯覚
ネット上の口コミやSNSの投稿を見ていると、「年末調整でいっぱいお金が戻ってきた人=勝ち組・得をしている人」という誤解が広く蔓延しています。しかし、税務およびファイナンシャルプランニングの観点から見ると、これは完全に逆転した認識です。
先述の通り、還付金とは「本来払う必要がなかったのに、国に毎月先払いさせられていた自分のお金」が利息もつかずに返ってきただけのものに過ぎません。言い換えれば、還付金が多額であるということは、1年間にわたって国に対して無利子でお金を貸し付けていた状態と同じです。逆に、年末調整の還付金が少額、あるいは0円に近い人こそ、毎月のキャッシュフローにおいて無駄な先払いをせず、手取り額を最大化できていたとも言えます。
ただし、例外的に「本当に得をしている(払うべき税金そのものを減らせている)」ケースがあります。それが、医療費控除やふるさと納税、iDeCoなどをフル活用して「課税所得そのものを圧縮している人」です。ここで極めて重要になるのが、年末調整と確定申告との違いを正しく理解しておくことです。
会社が行う年末調整では対応できない控除が数多く存在します。年間の医療費が10万円(総所得200万円未満は総所得の5%)を超えた場合の「医療費控除」(またはセルフメディケーション税制)、寄附金控除である「ふるさと納税」、そして「住宅ローン控除の1年目」です。特に注意すべき盲点が、ふるさと納税の「ワンストップ特例制度」を利用していた人が、後から医療費控除を受けるために確定申告を行ったケースです。確定申告書を提出した瞬間にワンストップ特例の申請はすべて自動的に無効化されるため、確定申告書にふるさと納税の寄附金控除を改めて記載し忘れると、数万円分の控除が消滅するという罠が現場で多発しています。
行動経済学と家族社会学で読み解く「税金への無関心」と家計の構造リスク
なぜ日本の会社員の多くは、自分の給与から毎月いくら税金が引かれているのかに無頓着でありながら、12月の還付金にはこれほど一喜一憂するのでしょうか。この現象の背景には、行動経済学および日本の家族社会学における構造的な問題が潜んでいます。
まず心理学・行動経済学の視点からは、ノーベル経済学賞受賞者のリチャード・セイラー教授が提唱した「メンタル・アカウンティング(心の会計)」のバイアスが強く働いています。人間は同じ1万円であっても、「毎月の労働対価としての給与」と「年末調整で戻ってきた還付金」を頭の中で別々の口座(アカウント)に分類してしまいます。本来は自分の労働で稼いだ同じお金であるにもかかわらず、還付金を「臨時収入(あぶく銭)」と認識してしまうため、普段なら買わない高級品や忘年会の飲食代として無計画に浪費してしまうのです。また、日本の精緻すぎる源泉徴収制度そのものが、サラリーマンから「痛税感(税金を払っているという痛み)」を奪い、税制改正への無関心を生む温床になってきたと多くの財政学者が指摘しています。
さらに深刻なのが、家族社会学の視点から見た「扶養と控除」をめぐる家庭内の力学です。年末調整における配偶者控除や扶養控除の申告は、家族の収入状況をガラス張りにする手続きでもあります。家計相談の現場では、いわゆる「年収の壁」を意識するあまり、夫が妻のキャリアアップや労働時間の拡大を過度に制限したり、逆に配偶者が隠れて作った副業収入や借金が年末調整の所得計算をきっかけに発覚したりするトラブルが後を絶ちません。
また、親を扶養に入れる「老人扶養親族」や大学生・成人した子どもの扶養控除をめぐっては、日本社会で深く議論されている「毒親問題」や「母娘・親子の共依存関係」が家計に影を落とすケースもあります。経済的に自立すべき年齢に達した子どもが親の扶養枠内に留まり続けることで生じる共依存や、親が子どものアルバイト収入を1円単位で監視・管理しようとする過干渉は、家族間の健全な「心理的バウンダリー(境界線)」が崩壊している典型例です。わずか数万円の所得控除を守るために、家族の自律的なキャリア形成や精神的な独立を犠牲にしていないか、冷静に見つめ直す視点が求められます。
【プロの結論】年末調整だけで済む人・確定申告へ進むべき人の判断基準
ここまでのデータと構造分析を踏まえ、2026年現在の制度下において「会社の年末調整だけで完結させてよい人」と「自ら確定申告へ進むべき人(年末調整だけに頼ると損をする人)」の明確な判断基準を提示します。
【会社の年末調整だけで済ませて問題ない人(向いている人)】
- 1年間の収入が勤務先の給与1か所のみであり、副業所得が20万円以下の人
- 生命保険料控除、地震保険料控除、iDeCo、2年目以降の住宅ローン控除など、すべての控除証明書提出を期限内に会社へ完了できた人
- ふるさと納税の寄附先が5自治体以内で、ワンストップ特例申請書を期限(翌年1月10日必着)までに提出済みであり、医療費控除などの別申告を行わない人
【年末調整だけに頼らず確定申告へ進むべき人(放置すると損をする・慎重になるべき人)】
- 生命保険やiDeCoなどの控除証明書を会社の提出期限までに間に合わせられなかった人(翌年2月〜3月の確定申告、あるいは5年間の「還付申告」で確実に取り戻せます)
- 家族全員分の年間医療費が10万円を超えた人、または対象市販薬を1万2,000円以上購入した人
- 今年マイホームを購入し、住宅ローン控除の適用1年目にあたる人
- 年の途中で退職し、年末時点で再就職していないため年末調整そのものを受けていない人(退職時の源泉徴収税額が大きく戻ってくる可能性が極めて高い層です)
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:生命保険の控除証明書を会社に提出し忘れました。もう還付金は諦めるしかありませんか?
A1:諦める必要はまったくありません。まず1月中に会社の経理担当者に相談し、「年末調整の再調整(やり直し)」が可能か確認してください。会社側で締め切られていた場合でも、翌年1月1日から5年間は税務署に対して「還付申告(確定申告)」を行うことで、本来戻ってくるはずだった所得税と翌年の住民税減額分を1円も損することなく取り戻すことができます。マイナポータルとe-Taxを連携させれば、スマートフォンから15分程度で手続きが完了します。
Q2:パートやアルバイトでも年末調整でお金は戻ってきますか?
A2:毎月の給与から「所得税が源泉徴収(天引き)されている場合」は、パートやアルバイトであっても年末調整の対象となり、お金が戻ってくる可能性が高いです。特に、特定の月にシフトを増やして月収が88,000円を超えたために所得税が天引きされたものの、年間の合計収入が非課税枠内(基礎控除+給与所得控除の範囲内)に収まった場合は、その年に天引きされた所得税が年末調整で全額還付されます。
Q3:ふるさと納税をたくさん行ったのに、年末調整の還付金が増えていません。なぜですか?
A3:ふるさと納税(寄附金控除)は、会社の年末調整では一切処理されない制度だからです。ワンストップ特例制度を利用した場合は、所得税からの還付は発生せず、翌年6月以降に支払う「住民税」から全額が控除(減額)されます。一方、確定申告を行った場合は、所得税からの還付(翌年3月〜4月頃に指定口座へ振込)と、翌年6月からの住民税減額の2段階で戻ってきます。いずれも12月の給与明細の年末調整欄には反映されません。
まとめ:2026年の税制動向と控除漏れで損をしないための最終チェック
年末調整で戻ってくるお金は、単なる臨時収入ではなく、あなた自身が1年間働いて納めた税金の大切な「通信簿」です。2026年現在、マイナポータルを活用した控除証明書の電子的提出が急速に普及し、かつてのような手書きの煩雑さは大幅に軽減されました。その一方で、基礎控除や扶養控除をめぐる所得要件の改正など、ルールを知っている人と知らない人の間で手取り額の格差が開きやすい時代にもなっています。
まずは手元に届く12月給与明細と源泉徴収票を隅々まで確認し、自分が申請したはずの控除が漏れなく反映されているかをチェックしてください。もし1つでも記載漏れや提出忘れに気づいたなら、スマートフォンからe-Taxの還付申告画面を開く行動力が、あなたの家計を確実に守る最大の武器になります。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
