厚生年金の受給額は平均いくら?2026年最新の早見表と手取りの罠
物価高や社会保険料の引き上げが続く中、多くの現役世代が直面しているのが「自分は将来、一体いくらの年金を受け取れるのか」という切実な疑問です。老後生活の柱となる厚生年金ですが、ニュースで目にする平均額や試算結果を見て、「こんなに少ないのか」と青ざめる人が後を絶ちません。
2026年の年金制度改革議論が佳境を迎える今、額面通りの金額がそのまま手元に残るわけではない「手取りの現実」や、働き方による格差の実態が浮き彫りになっています。本稿では、最新データに基づき厚生年金受給額のリアルな相場から、年収別の早見表、額面と手取りのギャップ、さらには受給開始年齢の戦略までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の受給額平均は全体で月額約14.5万円、男性約16.4万円に対し女性約10.5万円と顕著な男女格差が存在する
- 要点2:年金支給額は「額面通り」入金されず、税金や社会保険料が天引きされて実際の手取りは約85〜90%まで目減りする
- 要点3:2026年の制度改正動向や繰下げ受給(最大84%増額)の仕組みを正しく把握し、現役時代からの受給額シミュレーションが不可欠である
【2026年最新】厚生年金の受給額平均はいくら?男女別のリアルな格差
厚生労働省の最新統計および年金白書のデータを基に分析すると、厚生年金保険(第1号)受給権者の厚生年金受給額平均は月額約14万5,000円(老齢基礎年金を含む)となっています。しかし、この数値をそのまま鵜呑みにするのは危険です。内訳を男女別に見ると、受給構造の大きな断絶が見えてきます。
男性の受給額平均は月額約16万4,000円であるのに対し、女性の受給額平均は月額約10万5,000円にとどまります。この約6万円もの差は、過去の就労形態における勤続年数の違いや、出産・育児に伴うキャリアの中断、非正規雇用の割合などがダイレクトに反映された結果です。
さらに、受給額の分布ボリュームゾーンを確認すると、男性では「17万〜18万円未満」、女性では「9万〜10万円未満」が最も多くなっています。現役時代の平均給与が高かった一部の層が平均値を押し上げている側面があり、中央値で見ればさらに数千円から1万円程度低くなる点に注意しなければなりません。
【年収別厚生年金早見表】自分の年金はいくら?計算方法とシミュレーション
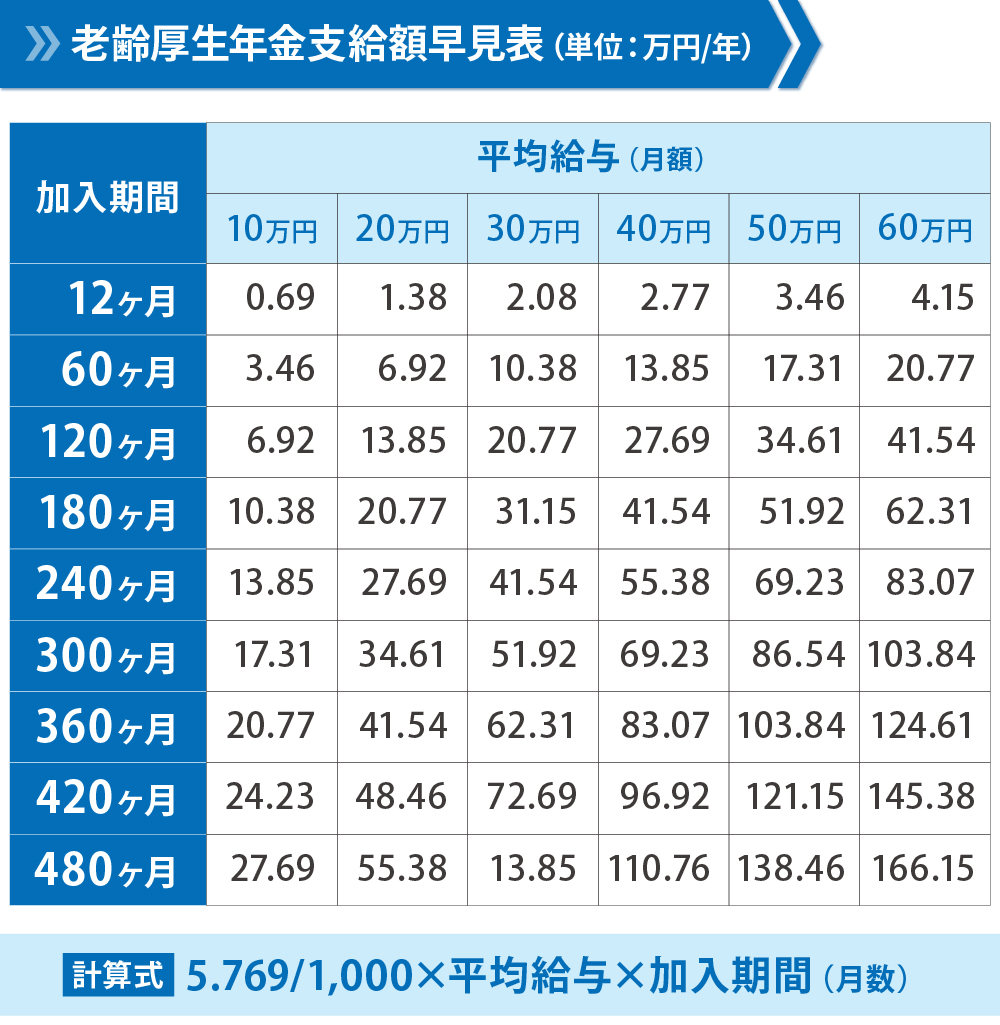
老齢厚生年金の受給額は、現役時代の「平均標準報酬月額・平均標準報酬額」と「厚生年金の加入月数」によって決まります。老齢厚生年金計算方法は、平成15年(2003年)4月以降の加入期間について基本的に以下の数式で算出されます。
【報酬比例部分の計算式】
平均標準報酬額 × 5.481 ÷ 1,000 × 厚生年金加入月数
これに、40年間未納なく保険料を納付した場合の満額の「老齢基礎年金」(月額約6万8,000円)を加算した金額が、毎月の受給目安となります。会社員として22歳から65歳までの43年間(516ヶ月)勤務した場合の年収別厚生年金早見表は以下の通りです。
| 生涯平均年収 | 老齢厚生年金(月額) | 老齢基礎年金(月額) | 合計受給月額(額面) |
|---|---|---|---|
| 300万円 | 約5.9万円 | 約6.8万円 | 約12.7万円 |
| 400万円 | 約7.8万円 | 約6.8万円 | 約14.6万円 |
| 500万円 | 約9.8万円 | 約6.8万円 | 約16.6万円 |
| 600万円 | 約11.8万円 | 約6.8万円 | 約18.6万円 |
| 700万円 | 約13.7万円 | 約6.8万円 | 約20.5万円 |
| 800万円 | 約15.7万円 | 約6.8万円 | 約22.5万円 |
| 1,000万円 | 約18.0万円(※上限考慮) | 約6.8万円 | 約24.8万円 |
この試算表からわかる通り、現役時代の生涯平均年収が600万円という上位クラスであっても、受給額面は月額18万円台後半にとどまります。標準報酬月額には上限(現在65万円=32等級)が設定されているため、年収1,000万円プレイヤーであっても際限なく年金額が増えるわけではないのが制度上のポイントです。
「思ったより少ない…」の正体とは?額面と厚生年金手取り計算の落とし穴
年金受給者が金融機関の口座残高を見て最も衝撃を受けるのが「額面と手取りのギャップ」です。公的年金は非課税所得ではなく立派な雑所得として扱われるため、現役時代と同様に各種税金や保険料が源泉徴収(特別徴収)されます。
厚生年金手取り計算において、額面から差し引かれる主な控除項目は次の4点です。
- 国民健康保険料(または後期高齢者医療保険料)
- 介護保険料(65歳以上は原則天引き)
- 所得税および復興特別所得税
- 住民税
これらの控除合計額は、受給者の住んでいる自治体や前年の所得、扶養親族の有無によって変動しますが、手取り額の目安は額面の約85%〜90%になります。例えば、年金の額面が月額20万円(年額240万円)の場合、手取り額は月額17万〜18万円程度まで目減りします。
「月20万円もらえるから生活費はカバーできる」と皮算用していた世帯が、実際の入金額を見て毎月2万〜3万円の赤字に転落するケースが多発している背景には、この手取り計算の見落としが存在します。
厚生年金における夫婦受給額の実態|共働き世帯と片働き世帯の決定的な差
世帯単位での家計設計において、配偶者の働き方は将来の厚生年金夫婦受給額を大きく左右します。厚生労働省がモデル世帯として長年提示してきた「夫が平均的収入で40年勤務+妻が専業主婦」の受給額面は、合計で月額約22万〜23万円です。
一方、現代の主流となっている「共働き世帯(夫婦ともに正社員で40年勤務)」の場合、モデルケースは次のようになります。
- 共働き夫婦(夫:平均年収550万円/妻:平均年収400万円)
夫の受給額:約17.5万円 + 妻の受給額:約14.6万円 = 世帯月額:約32.1万円 - 片働き世帯(夫:平均年収600万円/妻:専業主婦)
夫の受給額:約18.6万円 + 妻の基礎年金:約6.8万円 = 世帯月額:約25.4万円
このように、共働き世帯では世帯合計で月30万円超のキャッシュフローを確保できるケースが多く、老後破綻のリスクを大幅に低減できます。なお、片働き世帯には、一定の要件を満たすことで配偶者が65歳になるまで「加給年金(年金における家族手当のようなもの、年額約40万円)」が夫の年金に上乗せされる優遇措置がありますが、生涯を通じた受給総額では共働き世帯が圧倒的に有利な構造となっています。
受給開始年齢の選択肢と2026年年金法改正最新トピック
公的年金の厚生年金受給開始年齢は原則として65歳ですが、現在は60歳から75歳までの間で自由に選択可能です。受給開始を遅らせる「繰下げ受給」を選択した場合、1ヶ月あたり0.7%年金額が増額されます。
仮に70歳まで5年間繰り下げた場合は42%増額、上限である75歳まで10年間繰り下げた場合は最大84%増額された年金を一生涯受け取り続けることができます。この厚生年金繰下げ増額率は一生涯変わらないため、平均寿命が延びる社会において強力な長寿リスク対策となります。
一方で、60歳以降も働き続けるシニア層にとって長年の足かせとなってきたのが「在職老齢年金」制度です。これは賃金と年金の合計額が基準を超えると厚生年金の一部または全額がカットされる仕組みですが、2026年年金法改正最新議論において極めて重要な焦点となっています。
現行の在職老齢年金支給停止上限額は月額50万円に設定されていますが、シニア層の就労意欲を阻害しているとの強い批判を受け、上限額のさらなる引き上げ、あるいは制度そのものの全廃に向けた法改正の調整が加速しています。制度が緩和されれば、高収入を得ながら満額の厚生年金を受け取ることが可能になり、定年後の働き方戦略に大きな変革をもたらすことになります。
ねんきん定期便の正しい見方と今すぐできる受給額シミュレーション
自身の将来受給額を把握する最も確実な手段が、年に一度誕生月に送付される「ねんきん定期便」の精読です。しかし、年代によって記載されている数値の意味が根本から異なるため、誤解を抱く受給予備軍が少なくありません。
【50歳未満のねんきん定期便】
記載されているのは「これまでの加入実績に応じた年金額」です。20代や30代の定期便に「年額数十万円」と記載されていても落胆する必要はありません。今後60歳まで現在の給与水準で働き続けた場合の予測値は記載されていないため、日本年金機構のウェブサービス「ねんきんネット」で厚生年金受給額シミュレーションを実施する必要があります。
【50歳以上のねんきん定期便】
記載されているのは「現在の条件のまま60歳まで加入し続けた場合の見込額」です。この金額は実際の受給額にかなり近い数値となります。ただし、前述の通り「額面表示」であるため、手取り額を想定する際はその数値に0.85〜0.9を掛け合わせた金額で生活設計を立てる視点が求められます。
【厚生年金受給額】に関するよくある質問(FAQ)
Q1:厚生年金を月額20万円もらうには、現役時代にどれくらいの年収が必要ですか?
A1:40年間(480ヶ月)厚生年金に加入し、老齢基礎年金を満額(月約6.8万円)受給できる前提の場合、老齢厚生年金として月約13.2万円の上乗せが必要です。これを達成するための現役時代の生涯平均年収の目安は約650万〜700万円以上となります。20代〜30代前半の年収が低減することを考慮すると、40代以降に年収800万〜900万円以上を維持し続ける必要があります。
Q2:夫が亡くなった場合、妻が受け取れる厚生年金の額はどうなりますか?
A2:妻が受け取れる遺族厚生年金は、原則として夫の老齢厚生年金の報酬比例部分の4分の3となります(夫の老齢基礎年金は引き継がれません)。妻自身に老齢厚生年金の受給権がある場合は、まず妻自身の厚生年金が全額支給され、夫の厚生年金の4分の3との差額分が遺族厚生年金として上乗せ支給されます。
Q3:受給開始を65歳から70歳に繰り下げた場合、何歳まで生きれば得になりますか?
A3:70歳への繰下げ受給(42%増額)を選択した場合、65歳から受給し続けた場合の累計受給額を逆転する「損益分岐点」は、受給開始から約12年後、すなわち81歳11ヶ月〜82歳前後となります。現在の日本人女性の平均寿命(約87歳)や男性の平均寿命(約81歳)を鑑みると、健康状態に特段の不安がなければ経済合理性は十分に高い選択肢です。
まとめ:今後の展望と注目ポイント
公的年金は単なる貯蓄ではなく、終身で受け取り続けられる唯一無二の「長寿保険」です。しかし、額面と手取りの乖離や就労形態による受給格差は厳然として存在します。「思ったより少なかった」という事後的な後悔を避けるためには、50歳を待たずに自らの推定受給額をシミュレーションし、手取り基準での生活コストを見積もっておくことが欠かせません。
2026年に向けた年金制度改革では、在職老齢年金の見直しだけでなく、パート・アルバイト層への厚生年金適用拡大やマクロ経済スライドの調整など、多面的な制度変更が進められています。国の制度を正しく理解した上で、iDeCo(個人型確定拠出年金)や新NISAを組み合わせた私的年金の積立など、早期から自律的な防衛策を講じることが老後の経済的安定につながります。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
